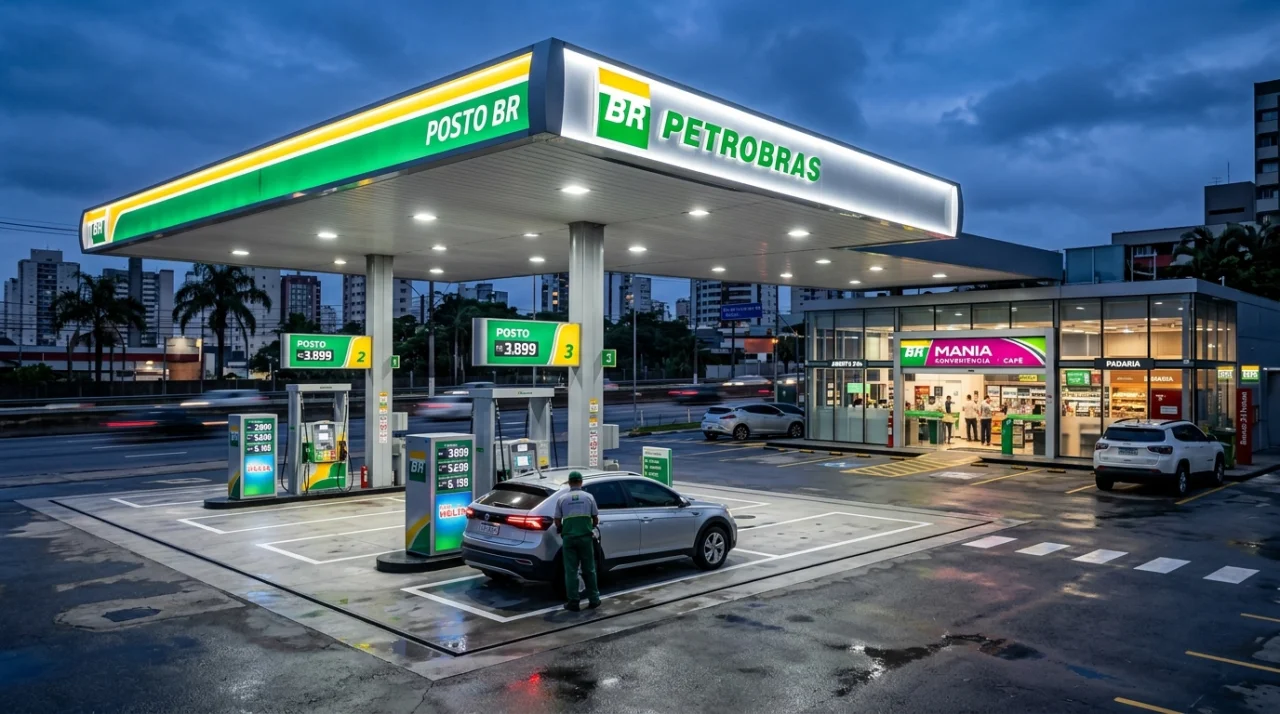
Contabilidade para Postos de combustiveis

Contabilidade especializada para revenda de combustíveis e lojas de conveniência: apuração de monofásicos, Livro de Movimentação de Combustíveis (LMC) e perdas por evaporação.

Contabilidade para Postos de combustiveis
LMC & Regulação ANP

Panorama Setorial & Oportunidades

A revenda de combustíveis automotivos possui uma dinâmica fiscal singular no Brasil. Gasolina, diesel, etanol e lubrificantes são submetidos a regimes monofásicos de PIS e COFINS e substituição tributária de ICMS na refinaria ou distribuidora. Além disso, postos de combustíveis precisam conciliar as regras da ANP (como o Livro de Movimentação de Combustíveis, LMC) com as exigências fiscais da SEFAZ e a operação mista da loja de conveniência e troca de óleo.

100%
Conformidade na escrituração do LMC e tanques perante ANP e SEFAZ
0,6%
Aproveitamento legal de perdas por evaporação e calibração de bombas
Zero
Risco de bitributação na revenda de lubrificantes e combustíveis

Complexidades e Riscos que Solucionamos

Bitributação Indevida de Combustíveis Monofásicos

Tributação duplicada de PIS e COFINS sobre combustíveis que já tiveram seus tributos recolhidos pela refinaria.

Escrituração Manual e Divergências no LMC

Inconsistências entre o volume medido nas réguas dos tanques e o volume emitido nos bicos, gerando multas pesadas da ANP.

Perdas Naturais por Evaporação e Temperatura

Falta de apropriação contábil das perdas de volume autorizadas pela legislação da SEFAZ.

Gestão Mista: Pista versus Loja de Conveniência

Dificuldade de controlar separadamente a margem da pista e os tributos da conveniência e troca de óleo.

Soluções 759 Especializadas para Contabilidade para Postos de combustiveis

Segregação Rigorosa de Monofásicos

Garantia de que a receita da venda de combustíveis na bomba seja excluída do cálculo de PIS/COFINS no DAS ou DCTF.

Automação e Auditoria do LMC Digital

Integração entre sistemas concentradores de bomba, medição de tanques e livro fiscal para total regularidade na ANP.

Reconhecimento Fiscal das Perdas Técnicas

Lançamento das perdas por evaporação e variação térmica dentro dos limites legais aceitos pela SEFAZ.

Contabilidade da Loja de Conveniência

Estruturação fiscal autônoma da conveniência e serviços para máxima eficiência tributária de cada atividade.

Nichos que Atendemos Neste Segmento

Postos de Combustíveis com Bandeira Postos Bandeira Branca Independentes Redes de Postos Urbanos e Rodoviários Postos com Loja de Conveniência e Padaria Postos com Centro Automotivo e Troca de Óleo

Estudo de Caso no Segmento

Caso de Sucesso

Rede com 3 Postos de Combustíveis e Lojas de Conveniência

O Desafio:

Falta de aproveitamento da dedução de perdas de combustível autorizadas pela SEFAZ e autuação fiscal por atraso na entrega do LMC eletrônico.

Solução 759:

A 759 assumiu a escrituração digital integrada com os concentradores de bomba e recalculou as bases de cálculo com dedução das perdas regulamentadas.

Resultado Conquistado:

Eliminação do passivo fiscal de R$ 310 mil e otimização de fluxo de caixa com gestão tributária assertiva.

Perguntas sobre o Segmento

Posto de combustível paga PIS e COFINS sobre a venda de combustível na bomba?

Não! Combustíveis automotivos (gasolina, diesel e etanol) possuem tributação monofásica concentrada no produtor/refinaria. Na venda varejista na bomba, a alíquota de PIS e COFINS é zero.

Qual a importância do controle de perdas por evaporação de combustíveis na contabilidade?

O combustível sofre variações volumétricas naturais com a temperatura e evaporação. A legislação fiscal permite abater essas perdas (geralmente até 0,6%), evitando que a SEFAZ presuma que houve venda sem nota fiscal.

Sua Empresa Atua no Segmento de Contabilidade para Postos de combustiveis?

Solicite uma análise preliminar gratuita de conformidade fiscal e enquadramento tributário com nossos consultores especialistas.